
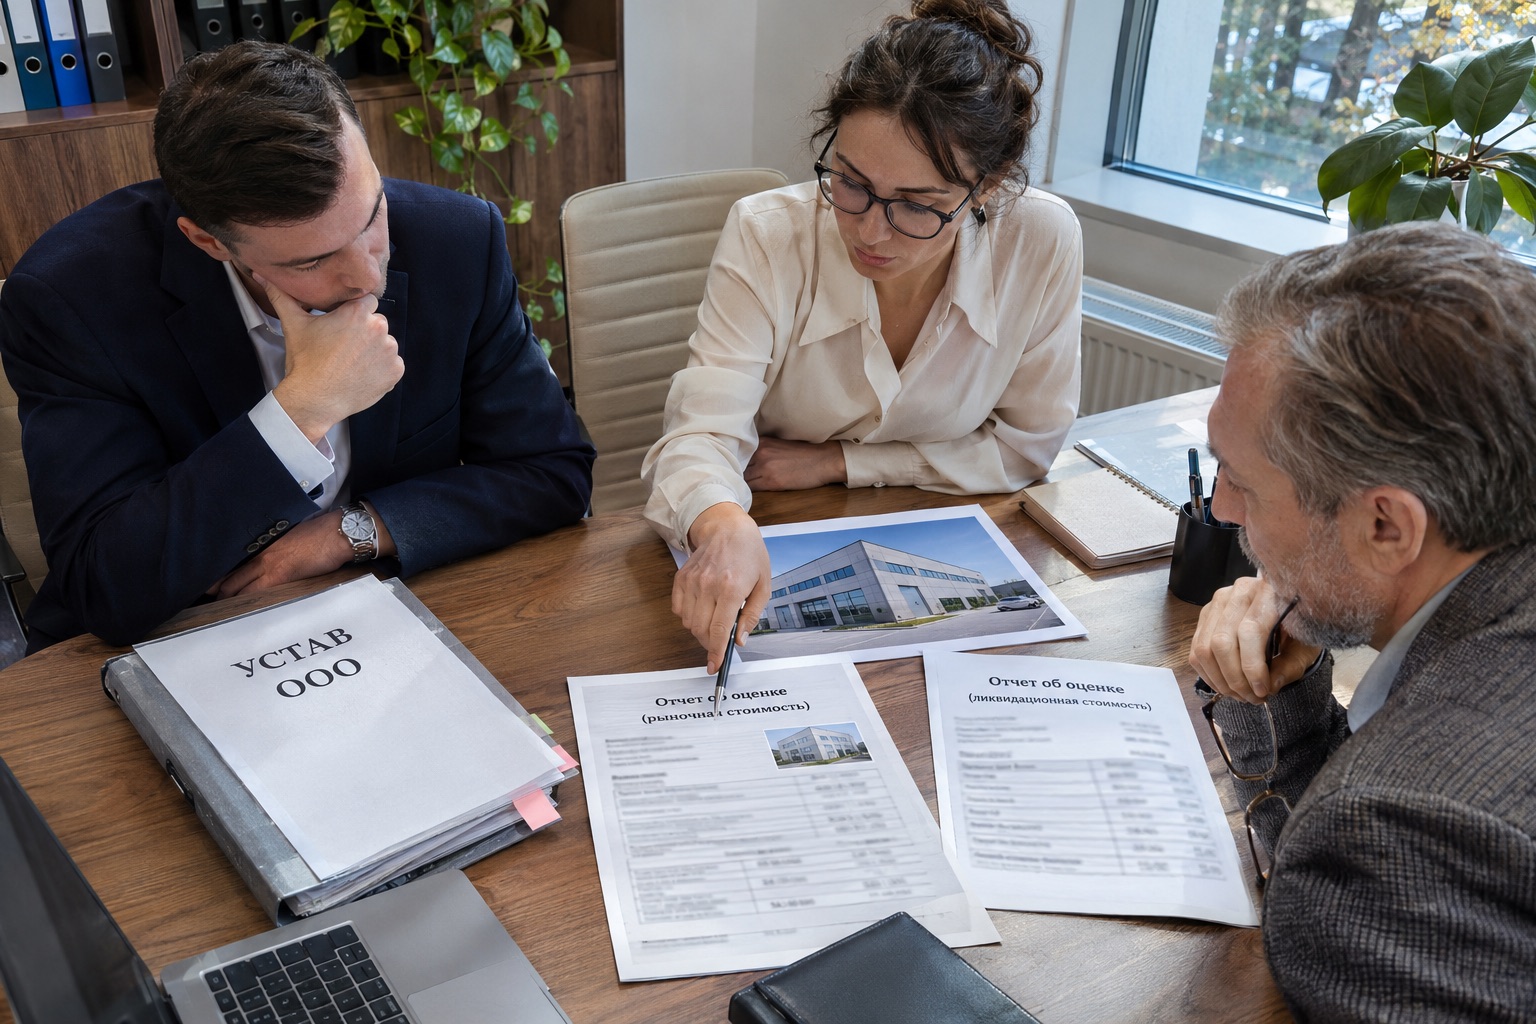
У ООО может быть уставный капитал десять тысяч рублей и здание стоимостью в десятки миллионов. Продажа доли по номиналу в такой компании не становится автоматически незаконной, но требует объяснения экономического смысла и проверки последствий. Номинал показывает величину участия в капитале, а не обязательно стоимость бизнеса. Для гражданина-покупателя низкая цена может создавать отдельный налоговый вопрос, даже если продавец считает сделку обычным внутренним переоформлением.
Различайте четыре показателя стоимости
Номинальная стоимость доли определяется через уставный капитал. Размер доли выражается в процентах или дроби. Действительная стоимость по статье 14 Закона об ООО связана с соответствующей частью стоимости чистых активов, если закон не предусматривает иное. Цена продажи устанавливается сторонами с учётом применимых ограничений. Рыночная оценка бизнеса отвечает ещё на один вопрос: сколько такое участие может стоить в конкретных экономических условиях.
Эти величины могут совпасть, но это нужно установить, а не предположить. Нельзя автоматически переносить правила расчёта выплаты выходящему участнику на добровольную продажу другому лицу. Также нельзя объявить цену доли равной кадастровой стоимости здания: компания может иметь кредиты, долгосрочные договоры аренды, обязательства по ремонту и другие активы. Сначала выясните, какой показатель нужен для договора, налога, согласования или возможного спора.
Подготовьте объяснение выбранной цены
Соберите финансовую отчётность, сведения об активах и обязательствах, документы на недвижимость и существенные договоры. Если продавец обосновывает низкую цену долгами, проверьте, кому они принадлежат и подтверждены ли документами. Личный долг участника нельзя без объяснения вычитать из стоимости имущества общества. Заём этого участника компании, напротив, является обязательством общества и должен быть рассмотрен отдельно.
Сравните номинальную цену с фактическими условиями. Покупатель может дополнительно приобретать право требования, принимать иные обязательства либо финансировать компанию, но это нужно правильно оформить и оценить. Не создавайте искусственную разбивку ради сокрытия реальной суммы расчёта. Документы должны объяснять действительную экономику сделки, а банковские платежи — соответствовать её тексту и приложениям.
Проверьте корпоративные ограничения
Когда продавцом или покупателем является юридическое лицо, вопрос низкой цены затрагивает его собственные интересы и полномочия органов. Подготовьте необходимые согласования и материалы, по которым решение принималось. Руководитель не освобождается от обязанности действовать добросовестно только потому, что другая сторона согласилась на цену. Особенно внимательно изучают операции между связанными лицами и передачу ценного участия из одной компании группы в другую.
При продаже внешнему покупателю также учитываются уставные правила преимущественного права и заранее определённой цены, если они предусмотрены. Оферта участникам и итоговый договор должны соответствовать применимому порядку. Указание номинала в договоре не устраняет обязанность соблюдать ограничения на переход доли. Отдельно проверяются залог, запреты, согласия и семейный режим имущества продавца-гражданина.
Оцените риск требований кредиторов
Если участник-продавец имеет финансовые проблемы, отчуждение ценного участия за небольшую сумму может затронуть его кредиторов. Статья 61.2 Закона о банкротстве предусматривает оспаривание подозрительных сделок, в том числе при неравноценном встречном исполнении в установленный период. Для сделки, направленной на причинение вреда кредиторам, применяются другие условия и период проверки. Низкая цена — существенный сигнал, но вывод делается по совокупности обстоятельств.
Не смешивайте банкротство продавца доли и банкротство самого ООО. В первом случае спор может касаться вывода участия из имущества должника. Во втором кредиторы обращаются к активам общества и оценивают его собственные действия; смена участника не выводит здание из компании и не списывает её долги. Перед подписанием проверьте финансовое состояние обеих сторон и общества, а не ограничивайтесь отсутствием записи о ликвидации.
У покупателя-гражданина может возникнуть материальная выгода
Покупка по номиналу не всегда означает отсутствие НДФЛ у приобретателя. Статья 212 НК РФ предусматривает материальную выгоду от приобретения долей участия. В разъяснении Минфина от 30 июня 2026 года, направленном письмом ФНС от 2 июля 2026 года № БС-36-11/5579@, рассмотрено определение базы как превышения соответствующей стоимости доли над фактическими расходами на её приобретение. Для этой цели применяется предусмотренный налоговым законом расчёт через чистые активы.
В том же разъяснении указано на данные бухгалтерской отчётности с последней отчётной датой, предшествующей приобретению. Поэтому до сделки покупателю нужны не только устав и размер номинала, но и подходящая отчётность общества. Нельзя произвольно заменить налоговый показатель кадастровой стоимостью объекта или выбранной сторонами оценкой. Конкретный расчёт, применимые исключения и обязанности по удержанию либо декларированию проверяются по статусу сторон и обстоятельствам операции.
Налог продавца рассчитывается отдельно
Доход продавца и возможная материальная выгода покупателя — разные налоговые основания. Для продавца важны статус, срок и способ приобретения доли, документально подтверждённые расходы и условия применимой льготы. Нельзя обещать освобождение лишь потому, что цена равна первоначальному вкладу или доля давно принадлежит одному лицу. Для компании с российской недвижимостью состав активов также может иметь значение при проверке освобождения.
До подписания получите расчёт для обеих сторон на выбранную дату. Сохраните документы первоначального приобретения, увеличения капитала, платежей и других затрат, которые планируется учитывать. Если продавец — организация, её налоговые последствия рассматриваются по применимому режиму, а не по правилам НДФЛ граждан. Правовой смысл сделки и её налоговая стоимость должны проверяться согласованно, без обещания универсальной экономии.
Какой комплект помогает защитить решение
Соберите обоснование цены, финансовые данные, сведения об обязательствах, необходимые решения органов и расчёт налоговых последствий. Если использовалась независимая оценка, проверьте объект оценки и дату: стоимость здания не заменяет стоимость доли в компании с долгами. В договоре укажите реальную цену и все связанные договорённости, а не оставляйте дополнительную оплату за пределами документов.
Итог проверки может быть разным: выбранная цена подтверждается обстоятельствами, требует корректировки либо делает сделку невыгодной с учётом налогов и рисков. Задача не в том, чтобы обязательно запретить продажу по номиналу. Нужно показать, почему стороны выбрали именно её, какие обязательства сохраняются и какие последствия возникнут у каждого участника. Такой комплект полезнее формальной фразы о свободе определения цены.