
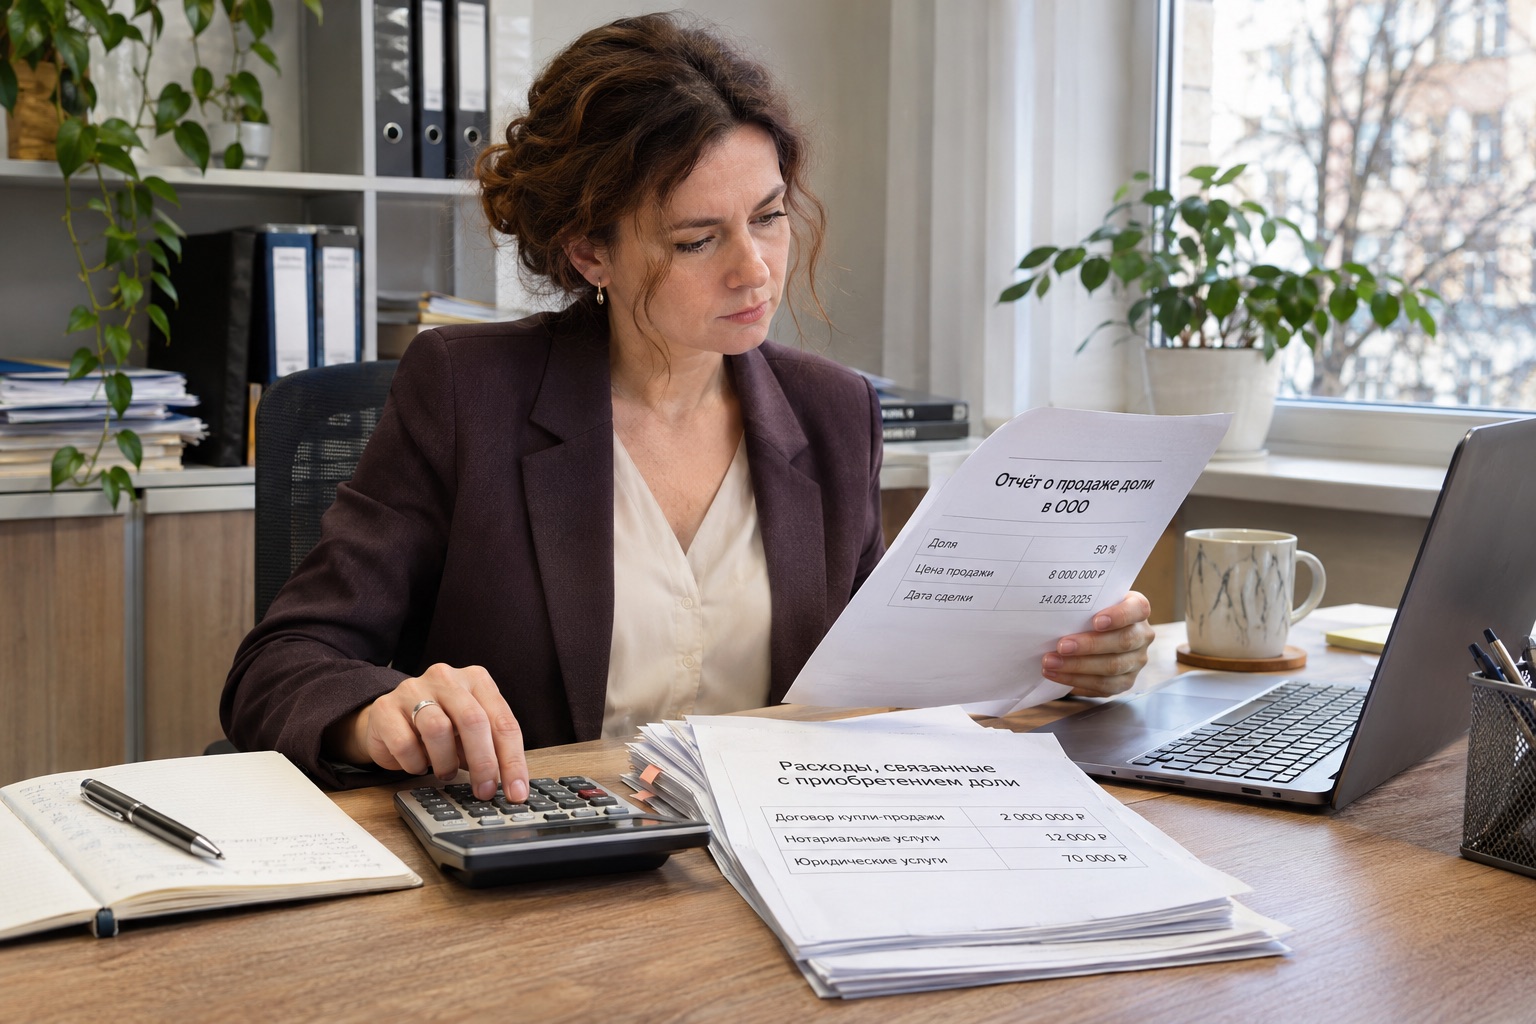
Организация продаёт долю в ООО, которому принадлежат земля и коммерческое здание. Для продавца это реализация имущественного права, а не продажа самого здания. Расчёт налога на прибыль начинают с режима продавца, истории доли и состава активов общества.
При рассрочке налоговое обязательство может появиться раньше полной оплаты. Расчёт ставки, расходов и периода дохода нужен руководителю до согласования цены и обеспечения платежей.
К какому продавцу относится расчёт
Здесь рассматривается российская организация — плательщик налога на прибыль. Если продавец применяет УСН или иной специальный режим, требуется другая проверка. Правила НДФЛ участника-физлица также не заменяют главу 25 НК РФ. Нельзя переносить сюда имущественные вычеты граждан и ограничение освобождения в 50 миллионов рублей, установленное для определённых доходов физлиц.
Установите, продаётся доля третьему лицу, происходит выход, ликвидация либо иное выбытие. Отдельно выделите уступаемые требования по займам и другие активы. Даже если стороны называют пакет «продажей готового бизнеса», у каждой его части должно быть определённое основание, цена и налоговая квалификация. Единый платёж не превращает все операции в реализацию доли.
Когда проверяют нулевую ставку
Пункт 4.1 статьи 284 и статья 284.2 НК РФ предусматривают ставку 0 процентов при выполнении установленных условий. Для обычной доли ООО существенны непрерывное владение более пяти лет и структура активов организации. Нулевая ставка — отдельный режим определения базы, а не разрешение не отражать сделку в учёте.
По общему условию не более 50 процентов активов общества должны прямо или косвенно состоять из недвижимости в России. Показатель берут по финансовой отчётности на последний день месяца перед месяцем реализации. Если ООО главным образом владеет складом и участком, давно приобретённая доля может не соответствовать этому критерию. Название вида деятельности или отсутствие текущих продаж недвижимости ничего не доказывает.
Получите баланс, расшифровки активов и сведения об участии в других организациях. Косвенное владение означает, что нельзя остановиться на перечне объектов ЕГРН самого ООО. Расчёт должен объяснять, какие показатели использованы, на какую дату и как учтена структура группы. Отчёт оценщика о сегодняшней рыночной цене здания не подменяет установленную законом проверку по финансовой отчётности.
Исключения статьи 284.2, предусмотренные для некоторых обращающихся акций, нельзя применять к доле обычного ООО. В 2026 году дополнительно учитывают ограничения пункта 8 статьи 284, связанные со статусом иностранного агента у налогоплательщика или соответствующим участием таких лиц в его капитале. Проверка только двух условий «пять лет и недвижимость» не всегда исчерпывает применимые требования.
Как восстановить срок владения
Подтверждают дату приобретения права и непрерывность владения. Для этого используют договоры, документы внесения вклада, сведения ЕГРЮЛ и материалы последующих корпоративных изменений. Возраст продавца или общества не равен сроку владения продаваемым участием. Если доля приобреталась частями, необходимо показать историю каждой операции и её влияние на продаваемый объём.
Для реорганизации и отдельных случаев внесения доли в капитал применяют специальные правила статьи 284.2: сроки нельзя суммировать только по факту правопреемства.
Какие затраты можно учесть
Подпункт 2.1 пункта 1 статьи 268 НК РФ регулирует расходы при реализации долей. Проверяют цену приобретения и связанные с приобретением и реализацией расходы. Закон отдельно предусматривает определённые денежные вклады в имущество общества с установленными уменьшениями и условиями. Эти суммы подтверждают первичными документами и налоговыми регистрами, а не только итоговым сальдо бухгалтерского счёта.
Денежный вклад в имущество, вклад в уставный капитал и заём обществу — разные операции. Возврат займа либо продажа требования по нему не означает увеличение стоимости доли на ту же сумму. Если перед продажей возвращалась часть первоначального вклада при уменьшении уставного капитала, проверяют предусмотренную законом корректировку цены приобретения. Один расход нельзя учесть дважды.
При реализации части доли составляют обоснованный расчёт относящихся к ней затрат. Для учитываемого денежного вклада в имущество статья 268 предусматривает пропорциональность реализуемому участию. Сохраните формулу и связь с исходными платёжными документами. Если часть расходов ранее уже уменьшила налоговую базу, её повторное включение при продаже необходимо исключить по применимым нормам.
Рыночная переоценка здания и ремонт за счёт самого ООО не увеличивают автоматически налоговую стоимость доли у продавца.
Когда возникает доход при рассрочке
При методе начисления статья 271 связывает признание дохода от реализации с соответствующей датой реализации, а не со всеми последующими поступлениями денег. В корпоративной сделке эту дату устанавливают с учётом правил перехода доли и документов оформления. Сам по себе график платежей на два года не переносит автоматически налогообложение на два года.
В договоре отдельно проверьте предварительный платёж, окончательную цену, возможные корректировки и условия перехода участия. Задержка оплаты после состоявшейся реализации формирует задолженность покупателя; её налоговые последствия рассматриваются по самостоятельным правилам. Нельзя просто удалить признанный доход из регистра, потому что покупатель ещё не перечислил остаток.
Раздельная база и финансовый результат
Для операции, соответствующей статье 284.2, доходы и расходы учитываются отдельно от базы по иной ставке. Убыток от такой реализации нельзя произвольно перенести в обычную прибыль от основной деятельности, чтобы уменьшить её налог. Вопрос его использования решают по специальному режиму, а не по общему желанию продавца получить налоговую экономию.
Если нулевая ставка неприменима, в 2026 году общая ставка налога на прибыль составляет 25 процентов, если у конкретного налогоплательщика нет другого законного режима. Она применяется к определённой по НК РФ базе, а не автоматически ко всей цене доли. Примерный расчёт «цена минус расходы» необходимо довести до налогового регистра: проверить признание затрат, период, убытки и другие относящиеся к операции правила.
Что передать бухгалтерии и руководителю
Подготовьте заключение о ставке с подтверждающей отчётностью, историю приобретения доли, расчёт налоговой стоимости и копии документов по сделке. Отдельная таблица должна связывать дату перехода участия, признание дохода, поступление денег и обязанности по отчётности и уплате.
Если данные для нулевой ставки не получены, обозначьте неподтверждённое условие, ответственного за документ и дату его предоставления. Результатом работы будет проверяемый расчёт по конкретной продаже. Он позволит согласовать экономику сделки и объяснить инспекции каждый элемент базы, сохранив различие между стоимостью недвижимости общества и продаваемым корпоративным правом.