
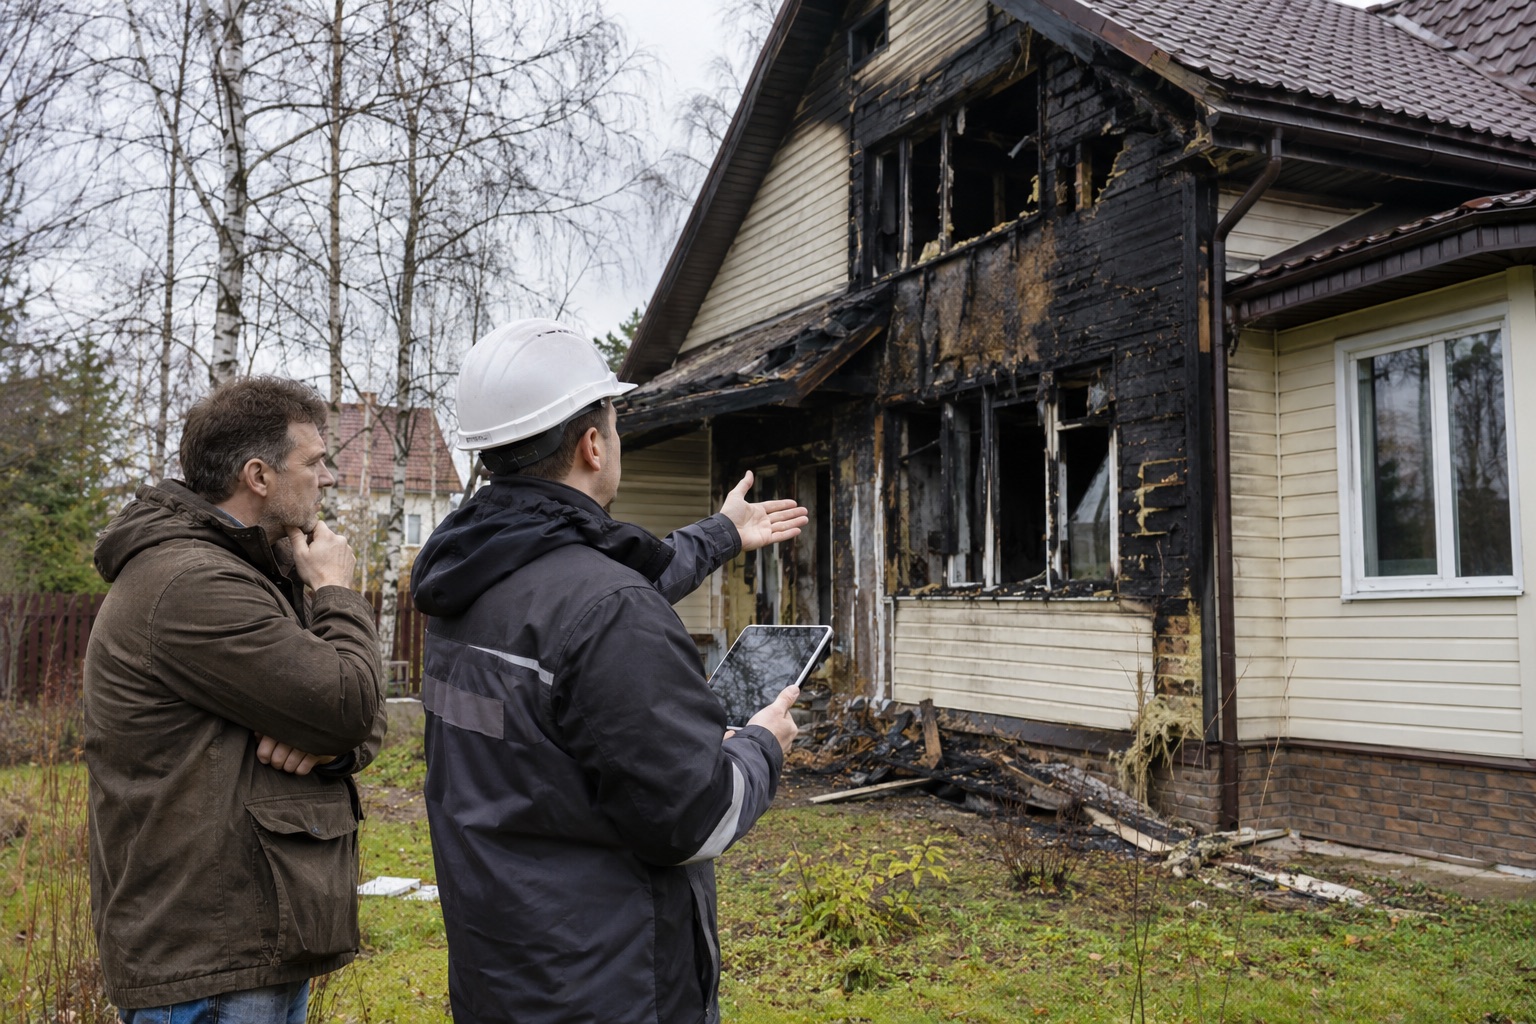
После пожара страховщик может предложить оплату ремонта, признать полную гибель дома или отказать из-за условий покрытия. Размер выплаты зависит не только от площади повреждений. Важно определить, что именно было застраховано, возможно ли восстановление и кому остаются годные части имущества. До подписания расчёта или соглашения о передаче остатков собственнику нужен понятный выбор с документально подтверждёнными последствиями.
Сопоставьте пожар с условиями полиса
Получите договор, правила в применимой редакции, описание строений, страховые суммы и подтверждение премии. Дом, баня, гараж, отделка и домашние вещи могут иметь отдельные лимиты или вообще не входить в покрытие. Один адрес участка не означает страхования всех построек. Для ипотечного дома установите выгодоприобретателя и объём прав банка: деньги не обязательно полностью перечисляются владельцу для свободного использования.
Сверьте событие с описанным риском и исключениями. Факт пожара, его техническая причина и предусмотренное договором покрытие — разные вопросы. Документы пожарной проверки подтверждают обстоятельства, но не всегда отвечают, какие договорные позиции оплачиваются. Сохраните доказательства уведомления страховщика; не ждите завершения всей проверки, чтобы сообщить о событии. Безопасность и требования служб имеют приоритет перед осмотром ради страховой выплаты.
Отличите ремонт от полной гибели
Пункт 46 постановления Пленума ВС РФ от 25 июня 2024 года № 19 связывает полную гибель с уничтожением либо повреждением, при котором имущество не подлежит восстановлению. Обгоревшая кровля сама по себе ещё не доказывает полную утрату дома, а сохранившиеся стены не доказывают ремонтопригодность. Нужны результаты обследования состояния конструкций и технически обоснованный вывод о восстановлении. Смета косметических работ не заменяет такой вывод.
Поставьте специалисту конкретные вопросы: какие элементы повреждены, какие пригодны, что необходимо демонтировать, возможны ли безопасное восстановление и дальнейшее использование. Разделите техническую возможность и экономический расчёт, сопоставив их с законом и условиями договора. Нельзя объявить полную гибель только потому, что собственник предпочитает построить другой дом. Равным образом страховщик не должен ограничиваться недоказанным утверждением о дешёвом ремонте.
Что меняет отказ от прав на остатки
Пункт 5 статьи 10 закона № 4015-1 даёт страхователю или выгодоприобретателю при утрате, гибели имущества право отказаться от прав на него в пользу страховщика для получения полной страховой суммы. Этот механизм называют абандоном. Пункты 44–46 Пленума № 19 разъясняют его применение. Он касается прав на застрахованное имущество, а не автоматической передачи страховой компании всего земельного участка и любых построек по адресу.
По общему правилу отказ выражают письменным заявлением страховщику в разумный срок. Установите, кто вправе его заявить, что именно передаётся и как соотносятся права нескольких собственников, залогодержателя и выгодоприобретателя. Не подписывайте широкое соглашение о передаче земли и незастрахованных активов ради ускорения выплаты без отдельного анализа. Процедура передачи остатков и необходимые регистрационные действия требуют определённости по конкретному объекту.
Сравните два варианта расчёта
По разъяснениям Верховного Суда при полной гибели и сохранении прав на годные остатки размер возмещения определяется разницей между страховой суммой и их стоимостью. При отказе от прав в пользу страховщика выплачивается полная страховая сумма. Если договор предусматривает изменяющуюся по периодам сумму с соответствующим тарифом, проверяют величину на день страхового случая. Нельзя просто взять первоначальный крупный номер с первой страницы полиса.
Составьте две строки расчёта: выплата при сохранении остатков и выплата при их передаче. Добавьте фактические действия, сроки доступа, демонтаж и дальнейшую судьбу объекта. Не смешивайте сумму страхования с полной рыночной стоимостью всей недвижимости, ценой нового проекта и величиной долга по ипотеке. При неполном страховании, разных лимитах и условиях франшизы нужно отдельно проверить применимость соответствующих правил к выбранному способу возмещения.
Как проверить стоимость остатков
Пункт 47 Пленума № 19 требует действительной рыночной стоимости, разумности и экономической обоснованности расчёта. Формальная высокая заявка неизвестного покупателя не делает разрушенные конструкции реально ликвидным активом. Запросите перечень, количество, состояние, метод оценки и подтверждения возможного использования. Если в расчёт включена конструкция, которую обследование требует уничтожить как непригодную, это противоречие необходимо объяснить.
Разделите сохранившееся застрахованное имущество, обычный строительный мусор и самостоятельные объекты, не пострадавшие от огня. Проверьте расходы, необходимые для получения и использования годных частей, и то, как они учтены оценщиком. В споре может понадобиться судебная экспертиза. Задача — установить проверяемую стоимость конкретного остатка, а не получить произвольную справку с удобной общей суммой.
Какие документы сохранить до демонтажа
После разрешённого безопасного доступа фиксируют фактическое состояние и организуют осмотр, сохраняя материалы о причине пожара. Предметы, важные для проверки очага и механизма возгорания, нельзя уничтожать без согласования с проводящими исследование лицами. Для страхового расчёта нужны фотографии, планы, описание конструкций до события, акты осмотра, обследование и расчёты по каждому покрываемому объекту. Отсутствующие документы восстанавливают по доступным источникам, не придумывая характеристики.
Неотложные действия для предотвращения дополнительного вреда документируют отдельно. В переписке обозначьте, какие работы невозможно отложить и какие доказательства сохранены. Плановое уничтожение всех остатков до осмотра способно усложнить спор о полной гибели и их стоимости. Если расходы на демонтаж, расчистку или временные меры заявляются дополнительно, укажите договорное либо законное основание и связь с событием; они не включаются автоматически в любой страховой продукт.
Как отвечать на отказ и закрыть расчёты
Попросите письменное решение и полный расчёт. Разделите основания: событие не покрывается, объект не застрахован, дом можно восстановить, заявитель не тот выгодоприобретатель или завышена сумма. Для каждого нужен свой ответ. При ссылке на поведение собственника проверьте конкретное основание освобождения и доказательства: подозрение в неосторожности не равно доказанному умыслу на наступление страхового случая.
Перед судом проверьте обязательный порядок обращения к страховщику и применимость финансового уполномоченного к конкретному потребительскому требованию. Сохраните сроки защиты. В итоговом соглашении должны быть определены сумма, получатель, учёт прежних платежей, судьба остатков и объём прекращаемых требований. Не подтверждайте получение полной компенсации до сверки фактических денег и обязательств.