
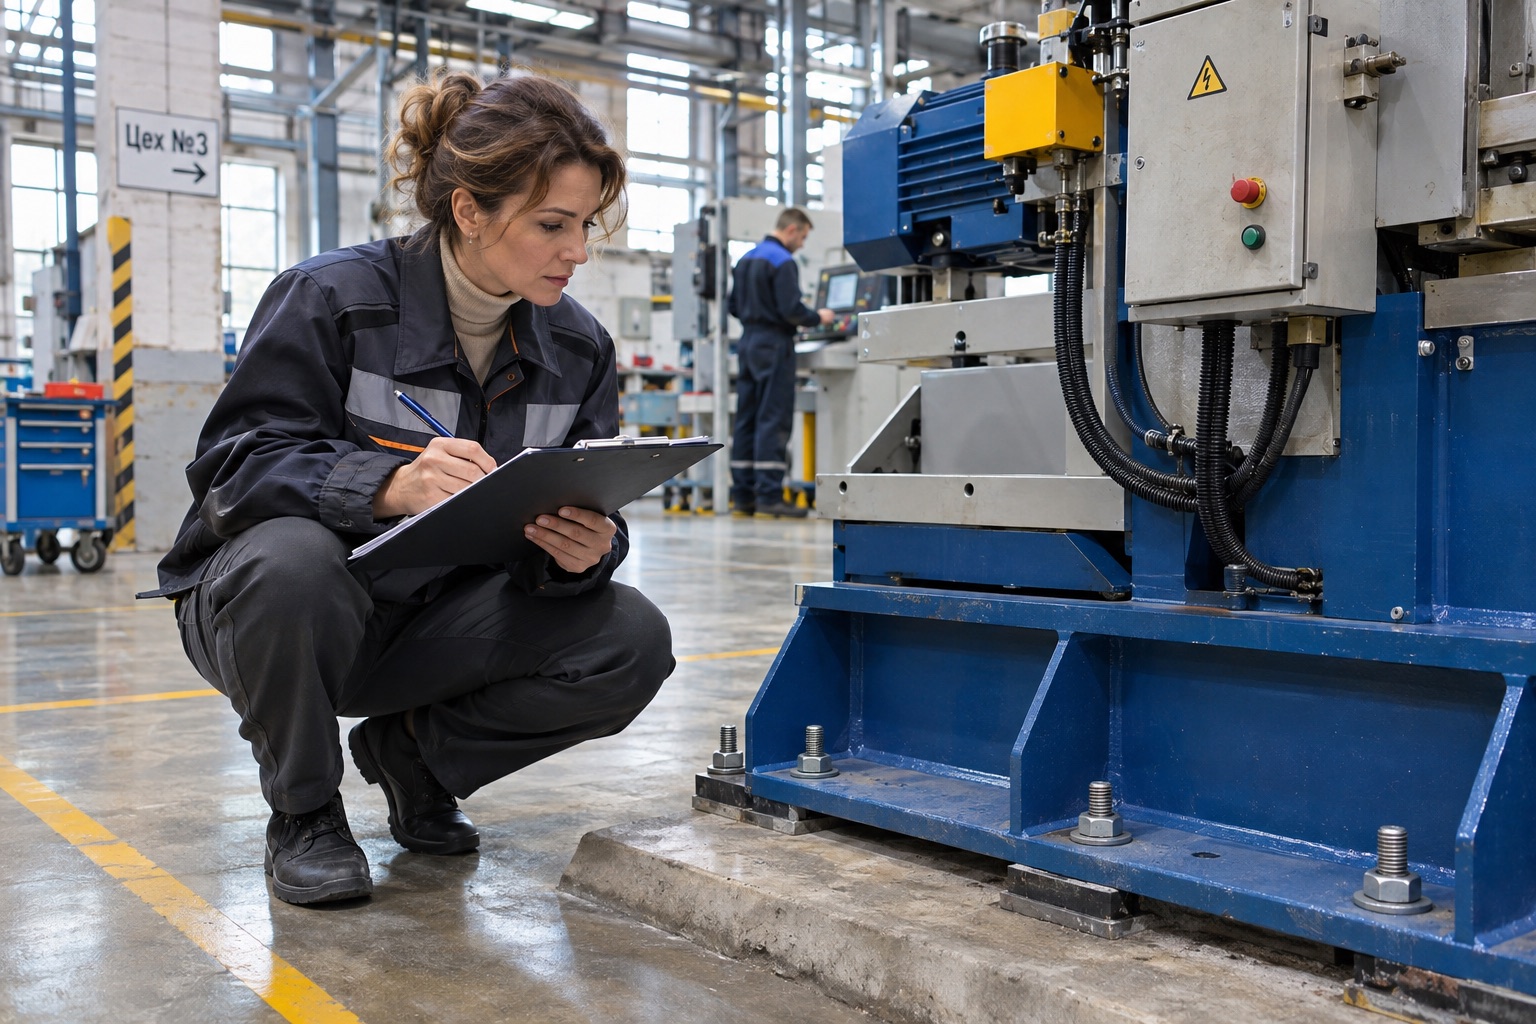
Станок на фундаменте не становится недвижимостью только потому, что его трудно перевезти. Но отдельная инвентарная карточка тоже не позволяет автоматически исключить из налога любой элемент производственного комплекса. Для налога на имущество организаций важны фактические характеристики объекта, его назначение и правомерность учёта. Задача собственника — собрать согласованное техническое и бухгалтерское обоснование по каждому спорному активу.
Почему вопрос возникает на налоговой проверке
В действующей статье 374 НК объект налогообложения связан с недвижимым имуществом при предусмотренных законом условиях. Движимое оборудование не является отдельной категорией льготной недвижимости: сначала решается вопрос, входит ли оно вообще в объект этого налога. Поэтому заявление на льготу не заменяет правильную квалификацию имущества.
Спор часто начинается при строительстве завода, модернизации линии или покупке имущественного комплекса. В проекте и договоре всё может называться одним объектом, а в учёте — состоять из здания, сооружений и машин. Инспекция проверяет, обосновано ли разделение. Для ответа нужна история создания и ввода оборудования, а не только новая бухгалтерская справка с удобной формулировкой.
Какую функцию выполняет оборудование
Первый вопрос — предназначен ли актив для самостоятельной технологической работы либо обеспечивает эксплуатацию самого здания. Производственный станок меняет материал или выпускает продукцию; инженерная система здания поддерживает его использование по назначению. Однако реальные комплексы сложнее этого примера, поэтому вывод делают по проекту, техническому паспорту и принципу работы, а не по бытовому названию.
Нужно описать, может ли оборудование выполнять функцию после переноса на другую площадку, как оно заменяется, что происходит со зданием при демонтаже. Отдельно анализируют сети, фундаменты, несущие конструкции и технологические соединения. Нельзя объединять в одну оценку машину и строительное сооружение только потому, что они приобретены по одному договору поставки с монтажом.
Фундамент и технологическая связь не решают всё
Верховный Суд неоднократно обращал внимание на то, что общий производственный процесс и включение вещей в единый комплекс для сделок недостаточны для признания всего состава недвижимостью. В определении от 26 ноября 2024 года № 306-ЭС24-13246 рассмотрены элементы солнечных электростанций и значение самостоятельного учёта машин и оборудования. Это правовой ориентир, а не автоматическое освобождение любого похожего актива.
Монтаж на фундаменте может быть технически необходим для устойчивости и точности работы. Его наличие нужно оценивать вместе с назначением и конструкцией. В то же время фундаменты крупногабаритного оборудования, созданные одновременно со зданием, и некоторые инженерно-строительные элементы могут относиться к самому зданию. Поэтому нельзя применять лозунг «всё на болтах движимое» или, наоборот, «всё забетонированное недвижимое».
Стоимость демонтажа также требует осторожного толкования. Экономическая невыгодность переноса и физическая утрата назначения — не одно и то же. Техническое заключение должно объяснять, какие операции нужны, что сохраняется и что разрушается. Фраза «перемещение возможно» без схемы и описания не отвечает на вопрос о характере объекта.
Как проверить единицы бухгалтерского учёта
ФСБУ 6/2020 определяет инвентарный объект и правила учёта конструктивно сочленённых предметов. Части с существенно отличающимися стоимостью и сроками полезного использования могут требовать самостоятельного учёта. Для квалификации изучают не только выбранный счёт, но и основание группировки, техническое назначение, сроки эксплуатации и применимый код ОКОФ.
Ошибочно считать, что присвоение кода «машины и оборудование» само по себе завершает доказательство. Код должен соответствовать реальным характеристикам. Равным образом наличие единого проектного названия не отменяет правомерно выделенные самостоятельные активы. Нужна таблица соответствия: элемент, функция, техническая документация, код, инвентарный номер, срок полезного использования и связь с другими элементами.
Если комплекс ранее учитывался как недвижимое сооружение, а затем был разделён, объясняют причину и дату изменения. Это может быть исправление ошибки, изменение состава или иной хозяйственный факт. Простое разукрупнение ради уменьшения налога без технической основы создаёт дополнительные вопросы. Историю первоначальных документов нельзя скрывать: она должна согласовываться с новой позицией.
Что означает запись в ЕГРН
Государственная регистрация имеет доказательственное значение, но налоговая квалификация не сводится к наличию кадастрового номера. В указанном определении Верховный Суд разграничивает цели регистрации комплекса для гражданского оборота и экономические основания налогообложения. Следовательно, исследуют фактический состав объекта и правила учёта, а не только заголовок выписки.
При этом самостоятельно игнорировать реестровую запись без анализа нельзя. Нужно понять, какие именно вещи зарегистрированы, совпадает ли их состав со спорными активами и требуется ли отдельное исправление кадастровых сведений. Налоговый спор и исправление ЕГРН имеют разные предметы. Решение одного вопроса не всегда автоматически завершает другой.
Какие доказательства подготовить
Соберите договоры приобретения и монтажа, заводские паспорта, проектные разделы, акты приёмки, документы ввода, инвентарные карточки и расчёты срока полезного использования. Полезны фотографии узлов крепления, схемы подключения и документы предыдущей замены оборудования. Если часть материалов потеряна, их восстанавливают у поставщика или проектировщика до подготовки окончательного вывода.
Техническому специалисту задают предметные вопросы: функция каждого элемента, характер связи с землёй и зданием, возможность замены, последствия демонтажа, самостоятельность использования. Юрист сопоставляет эти ответы с налоговыми нормами и судебной практикой. Эксперт не должен подменять суд готовой фразой «налог платить не нужно» — его задача установить проверяемые технические обстоятельства.
Как отвечать на требование инспекции
Ответ строят по перечню спорных объектов. Для каждого указывают позицию инспекции, факты, документы и правовое обоснование. Если в требовании весь комплекс назван одним сооружением, полезно показать его фактический состав и различие функций. Если претензия касается неправомерного разделения, основной акцент делают на единицах учёта и объективных характеристиках частей.
Результат проверки может потребовать корректировки учёта или налоговых расчётов, а может подтвердить исходную позицию организации. Обещать заранее полное исключение оборудования из базы неправильно. Практическая польза подготовленного комплекта в том, что компания понимает спорные элементы, размер возможных последствий и доказательства, которыми может защитить правомерную классификацию.