
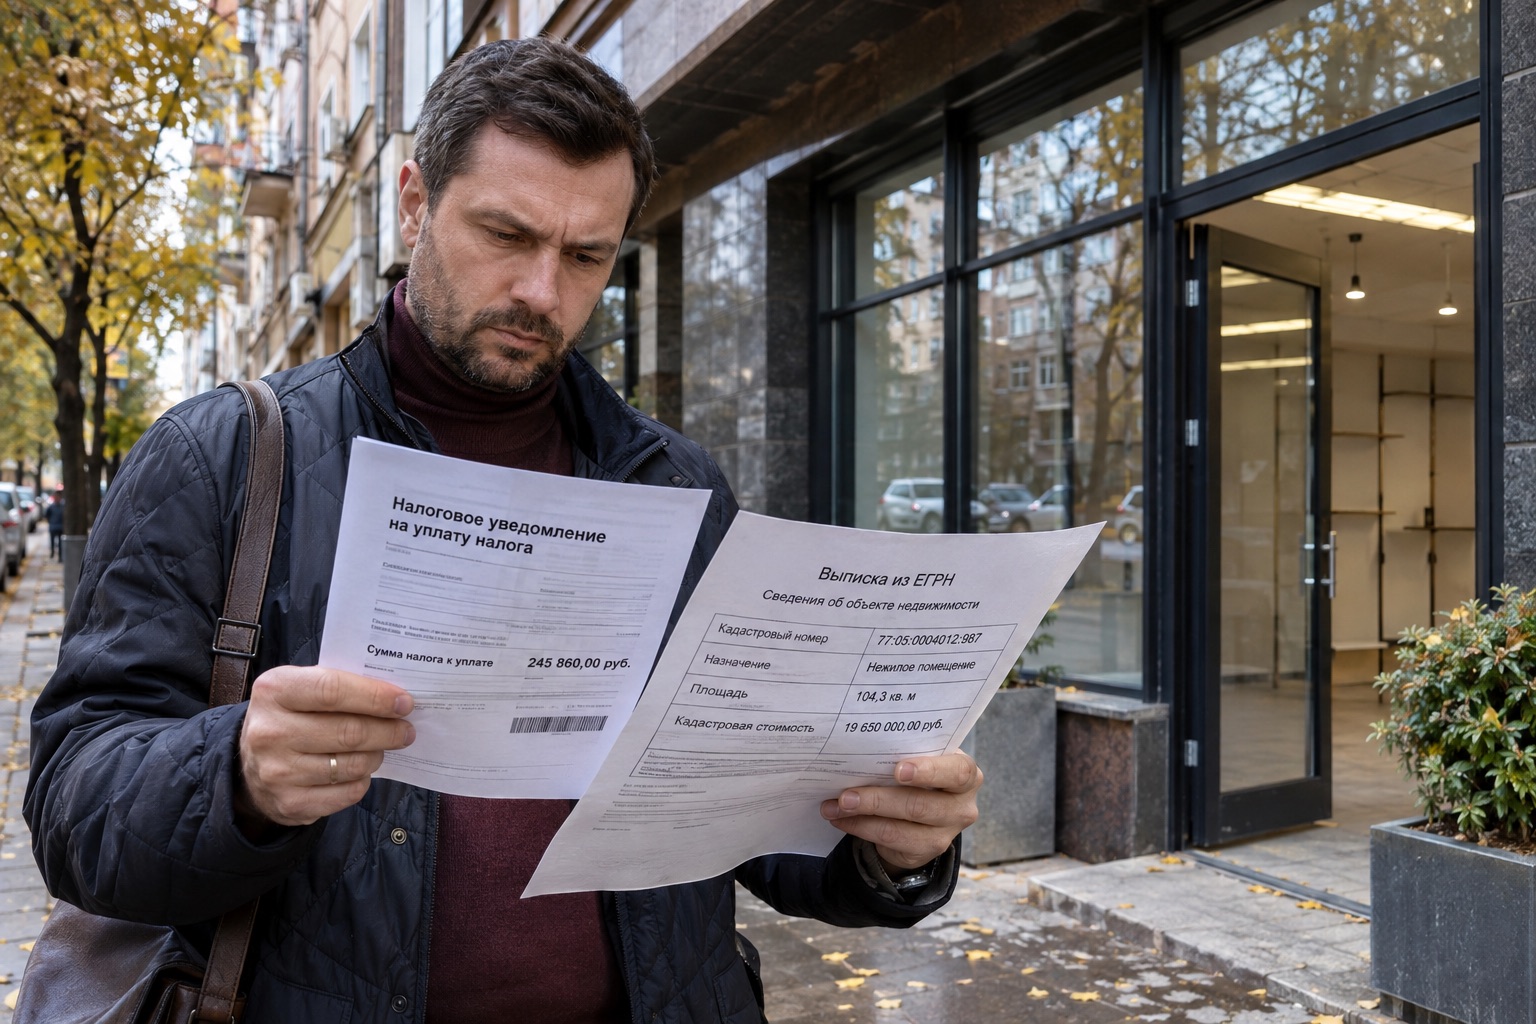
Собственник нежилого помещения может получать высокий налог даже тогда, когда помещение пустует и не приносит арендного дохода. Налог на имущество физических лиц связан с владением объектом. Налог с полученной арендной платы возникает по другим правилам. Поэтому для проверки уведомления нужны не только сведения о доходах, но и кадастровый номер, назначение помещения, региональный перечень и местные ставки за конкретный год.
Термин «коммерческая недвижимость» удобен для объявления о продаже, но сам по себе не определяет налог. Офис в административном центре, отдельный склад и гараж могут облагаться по разным основаниям. Проверять нужно объект гражданина и здание, в котором он расположен: включение всего здания в кадастровый перечень способно повлиять на налог по помещениям внутри него.
Какие документы сопоставить с уведомлением
Возьмите уведомление целиком, выписку ЕГРН о помещении, сведения о его кадастровой стоимости и документ о возникновении права. Выпишите налоговый период, долю, число месяцев владения, базу, ставку и льготу. Не смешивайте год получения уведомления с годом, за который начислен налог. Изменение назначения или законодательства в текущем году не всегда меняет расчёт за предыдущий.
Если налог рассчитан по сведениям о целом здании, установите связь между кадастровыми номерами здания и помещения. При преобразовании недвижимости важны номера предшественников и даты образования новых объектов. Простое отсутствие нового номера в поиске по перечню ещё не доказывает, что повышенный режим неприменим: статья 378.2 НК РФ содержит специальные правила для образованных объектов.
Почему одинаковые помещения получают разные ставки
Статья 406 НК РФ устанавливает пределы ставок, а конкретную ставку определяют муниципальные акты либо закон города федерального значения. Для объектов соответствующего кадастрового перечня предусмотрен предел 2 процента. Для недвижимости стоимостью свыше 300 миллионов рублей установлен отдельный предел 2,5 процента с предусмотренным законом исключением. Для прочих объектов действует другой предел — 0,5 процента. Это не готовые ставки для любого московского или подмосковного помещения.
Сначала определяют категорию объекта, затем открывают акт, действовавший по месту нахождения имущества в нужном году. В Москве это городской закон, в Московской области — применимый муниципальный акт. Даже близкие по площади помещения могут различаться по назначению, кадастровому перечню и местной льготе. Сравнение с налогом соседа без этих данных не показывает ошибку инспекции.
Что проверять в кадастровом перечне
Найдите официальную редакцию перечня за спорный год, включая изменения. Сохраните строку с номером объекта и акт утверждения. Если включено здание, запросите документы, на основании которых его отнесли к административно-деловому или торговому объекту: сведения о разрешённом использовании земли, назначении здания, обследовании фактического использования. Основание должно соответствовать установленным законом критериям.
Запись «нежилое» сама по себе не равна «торговое». Одновременно временное закрытие магазина или отсутствие арендатора не обязательно исключает объект из перечня: необходимо проверить, какое именно основание применено. Оспаривание включения и исправление арифметики в уведомлении — разные действия. Налоговая инспекция не всегда вправе самостоятельно отменить действующий региональный акт только по заявлению собственника.
Освобождает ли статус пенсионера или предпринимателя
Федеральная льгота статьи 407 НК РФ ограничена кругом лиц, видами имущества и условиями использования. Обычный офис или склад не становится льготным объектом только потому, что собственник вышел на пенсию. Важны также исключения для объектов кадастрового перечня и дорогостоящей недвижимости. Для гаражей и машино-мест предусмотрены отдельные положения: их нельзя механически приравнивать ко всем помещениям торгового центра.
Для предпринимателя на УСН действует специальное освобождение по имуществу, используемому в предпринимательской деятельности, с исключениями для объектов, указанных в статье 378.2 НК РФ. Наличие записи об ИП не освобождает всю недвижимость человека. Понадобятся подтверждения применения режима и использования конкретного объекта: договоры, акты передачи, хозяйственные документы. Режим другого собственника или арендатора не заменяет режим самого налогоплательщика.
Отдельно проверьте местные льготы. Они могут отличаться от федеральных и зависеть от условий, которых нет в обычном удостоверении пенсионера. В заявлении указывайте точное основание и период, приложите документы по объекту. Если льгота уже учтена автоматически, сравните её объём с фактическим правом; повторная подача заявления без проверки расчёта не уменьшит налог дополнительно.
Какие ошибки можно исправить без спора о перечне
К распространённым проверяемым обстоятельствам относятся неверная доля, продолжение начисления после прекращения права, неправильная кадастровая стоимость и пропущенная льгота. Даты перехода права сверяют по ЕГРН, а не только по дате подписания договора. При расчёте периода владения применяют правила статьи 408 НК РФ, включая значение даты внутри месяца. Платёж за полный год не всегда ошибочен лишь потому, что сделка состоялась в январе или декабре.
Если изменилась кадастровая стоимость, выясните основание изменения и дату начала её применения. Исправление ошибки, очередная оценка и установление рыночной стоимости могут иметь разные последствия для прошлых периодов. Самостоятельный отчёт оценщика, который ещё не получил предусмотренного законом применения, не заменяет налоговую базу. Сначала нужен документ, позволяющий использовать новый показатель, затем расчёт суммы перерасчёта.
Как сформулировать обращение в налоговую
Вместо просьбы «убрать завышенный налог» изложите проверяемое расхождение: объект, период, показатель в уведомлении, правильное значение и подтверждающий документ. Если спор касается льготы ИП, объясните использование помещения и применяемый режим. Если причина в реестровых сведениях, укажите, кем и когда они исправлены. Сохраните обращение, приложения, подтверждение направления и ответ.
Само обращение не означает автоматической отмены обязанности уплатить налог в установленный срок. Когда ответ не устраняет расхождение, выбирают дальнейшее обжалование с учётом предмета спора: решение инспекции, сведения реестра или нормативное включение в перечень. Сроки и адресат у этих процедур различаются. До обращения в суд полезно составить отдельный расчёт по каждому году и проверить, какие документы суду потребуется истребовать.
Результат проверки — понятная таблица по помещению: законная база, применимая ставка, условия льготы и сумма спорного начисления. Бюро помогает определить причину увеличения, собрать основания для перерасчёта и выбрать процедуру защиты. Если расчёт верен, собственник получает объяснение, за что начислена сумма, и не тратится на оценку или иск, которые не устраняют реальную причину налога.